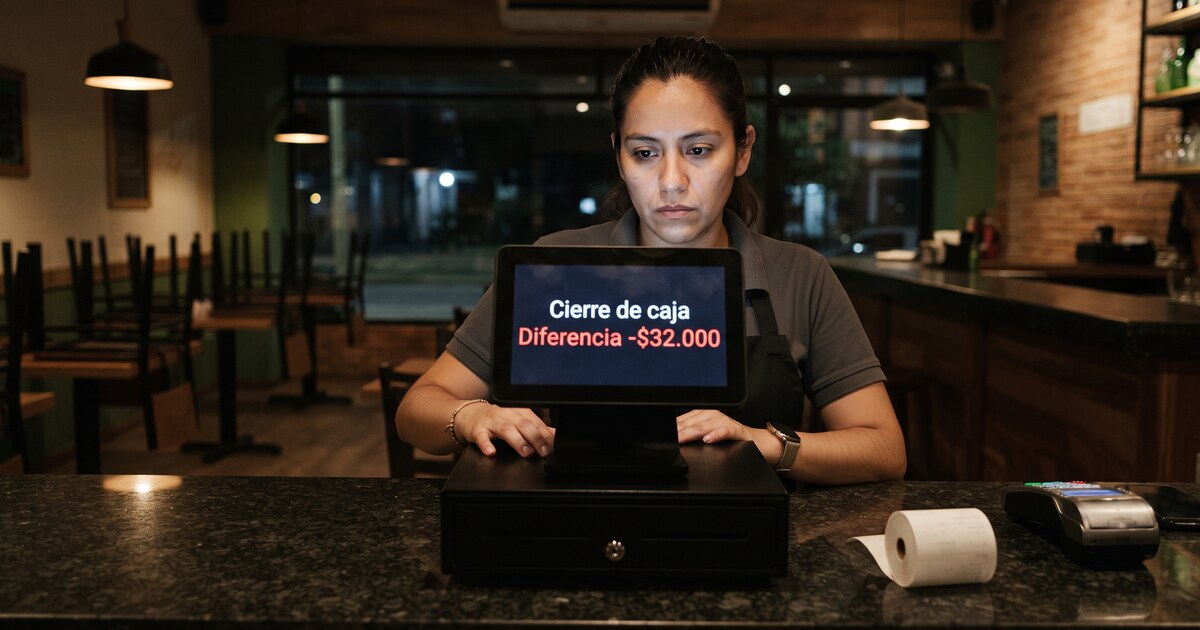
Son las once de la noche. El cajero cuenta el efectivo, mira el informe de cierre y faltan treinta y dos mil pesos. Nadie sabe de dónde salieron. Se anota «descuadre» en el cuaderno, se cubre con la caja menor y todo el mundo se va para la casa.
Al día siguiente vuelve a pasar. Y al otro.
Después de diez años instalando puntos de venta, hay algo que vemos en casi todos: el descuadre rara vez es un robo. Es alguien haciendo algo perfectamente legítimo —sacar plata para el gas, recibir una propina, liquidar un domicilio— que nunca entró al sistema.
Encontrarlo no es cuestión de contar mejor. Es cuestión de saber dónde mirar.
Las siete causas
- La base nunca se contó al abrir
- Gastos sacados de la caja sin registrar
- La propina en efectivo vive en el mismo cajón que la venta
- Los domicilios se liquidan por fuera y a destiempo
- El medio de pago quedó mal clasificado
- Anulaciones y descuentos sin rastro
- El turno anterior nunca se cerró
Antes de buscar: el sobrante es tan grave como el faltante
Cuando sobra plata, la reacción normal es de alivio. «Hoy sobraron veinte mil, no pasó nada.»
Sí pasó. Un sobrante significa que entró dinero que el sistema no registró como venta. Puede ser una venta que no se facturó, una propina mezclada con la caja o un domicilio cobrado dos veces. Es exactamente la misma enfermedad que el faltante: información que no llegó al sistema.
Lo que importa de un descuadre no es el signo. Es la magnitud y la frecuencia.
Cuánto descuadre es normal
Un punto que factura trescientos tickets al día no va a cerrar en cero todos los días. Hay vueltos, hay redondeo, hay monedas que no aparecen. Perseguir el cero perfecto solo logra que el equipo aprenda a esconder las diferencias.
No existe una cifra oficial. Lo que sí hace falta es que cada operación defina su tolerancia y la sostenga, y hay dos formas razonables de fijarla: un monto fijo por turno, o un porcentaje de la venta en efectivo —no de la venta total, porque lo que se paga con tarjeta no puede descuadrar en el cajón.
Con dos reglas alrededor:
Causa 01La base nunca se contó al abrir
Es la más común y la más invisible, porque el error ya estaba ahí antes de que empezara el turno.
- Cómo se ve
- Descuadres pequeños desde el primer cierre, sin patrón de día ni de turno.
- Por qué pasa
- «Siempre dejamos doscientos mil en el cajón», pero nadie los cuenta al abrir. Si la base real eran 187.500, el turno arranca con un faltante de 12.500 que no tiene nada que ver con lo que ocurrió ese día.
- Cómo confirmarlo
- Cuenta la base delante del cajero durante tres aperturas seguidas y compárala con la cifra que todos dan por hecha.
- Cómo cerrarlo
- La base se cuenta y se registra al abrir y al cerrar, con constancia de quién la recibe. Es el control más barato que existe y el que elimina más descuadres de un solo golpe.
Causa 02Gastos sacados de la caja sin registrar
- Cómo se ve
- Faltantes irregulares y casi siempre en cifras redondas: veinte mil, cincuenta mil.
- Por qué pasa
- Se acabó el gas, faltaron limones, hubo que pagar un domicilio urgente. Alguien saca del cajón y avisa de palabra. Es plata bien gastada — pero para el sistema es plata que desapareció.
- Cómo confirmarlo
- Pregunta directo: «¿qué compraste hoy con plata de la caja?». En la mayoría de los puntos aparece algo de una vez.
- Cómo cerrarlo
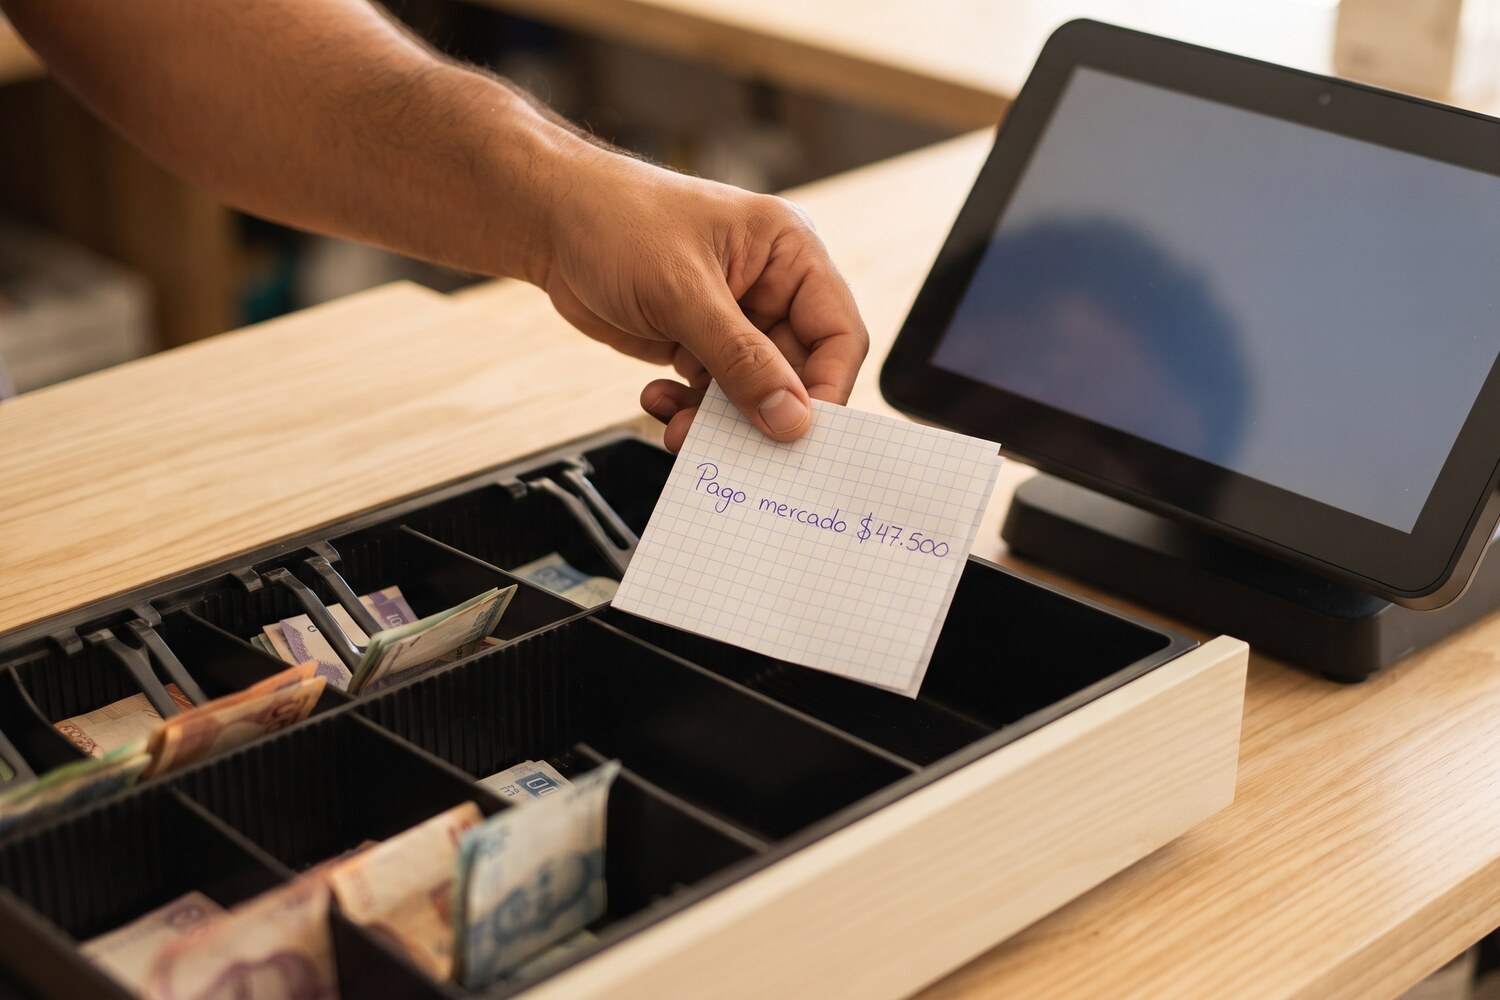
- Todo egreso entra al sistema en el momento, con concepto y soporte. Si no hay factura, un papel escrito a mano sirve. Lo que no sirve es la memoria.
Causa 03La propina en efectivo vive en el mismo cajón que la venta
- Cómo se ve
- Sobrantes los días de mucha propina en efectivo. Faltantes los días en que se paga con dinero del cajón la propina que llegó por tarjeta.
- Por qué pasa
- La propina no es una venta, pero entra por la misma caja. Y cuando se reparte, sale por la misma caja. Dos movimientos que el sistema nunca vio.
- Cómo confirmarlo
- Compara el descuadre de un viernes contra el de un martes. Si el signo cambia junto con el volumen de propina, ahí está.
- Cómo cerrarlo
- La propina se registra aparte desde que entra, y su reparto se registra como egreso. Nunca se mezcla con la venta.
Causa 04Los domicilios se liquidan por fuera y a destiempo
- Cómo se ve
- El descuadre aparece solo los días de alto domicilio, y suele ser el más grande de todos.
- Por qué pasa
- El domiciliario sale con tres pedidos y vuelve con efectivo, a veces después del cierre. Si liquida con el administrador y no en el sistema, la caja cerró sin esa plata — o con plata que el informe no esperaba.
- Cómo confirmarlo
- Cruza los pedidos entregados del día contra las liquidaciones registradas. Si el número no coincide, ya sabes por dónde.
- Cómo cerrarlo
- La liquidación del domiciliario es parte del cierre, no un trámite aparte. Cada pedido con su estado y su forma de pago antes de contar el efectivo.
Causa 05El medio de pago quedó mal clasificado
Esta es la más fácil de detectar de las siete, y por eso es la primera que hay que descartar.
- Cómo se ve
- El total del día cuadra perfecto, pero el efectivo no. Sobra en un medio de pago exactamente lo que falta en otro.
- Por qué pasa
- El cajero registró como efectivo un pago con tarjeta, o al revés. O el cliente pagó mitad y mitad y se registró completo en uno solo. O —lo más frecuente— el datáfono no está integrado y nadie compara su cierre contra el informe del sistema.
- Cómo confirmarlo
- Si sobran 45.000 en tarjeta y faltan 45.000 en efectivo, no hay que buscar más.
- Cómo cerrarlo
- Cerrar el datáfono todos los días y compararlo contra el sistema, línea por línea, antes de contar el efectivo. Cinco minutos que ahorran la noche.
Causa 06Anulaciones y descuentos sin rastro
Es el único de los siete donde el problema también puede no ser desorden. Pero incluso ahí, la mayoría de las veces lo es.
- Cómo se ve
- Descuadres que solo ocurren en un turno, o solo con una persona.
- Por qué pasa
- Un ticket se cobra y después se anula. Se aplica un descuento de palabra. Se sirve una cortesía que nadie registró. Cada uno de esos movimientos deja el cajón y el informe contando historias distintas.
- Cómo confirmarlo
- Saca el informe de anulaciones y descuentos del mes agrupado por usuario y por hora. Los patrones saltan solos: siempre el mismo usuario, siempre cerca del cierre.
- Cómo cerrarlo
- Que anular y descontar exijan un usuario con permiso, y que quede registrado quién, cuándo y por qué. En la práctica, el solo hecho de que quede el registro ya corrige el comportamiento.
Causa 07El turno anterior nunca se cerró
- Cómo se ve
- Descuadres enormes y esporádicos, con ventas que no corresponden a las horas de ese turno.
- Por qué pasa
- Cambio de turno en plena hora pico y nadie cierra. Las ventas de la noche caen en el arqueo de la tarde, o se reparten entre dos terminales. En operaciones con varias cajas es la causa más subestimada de todas.
- Cómo confirmarlo
- Mira la hora de la primera y la última venta de cada arqueo. Si no corresponden al horario del turno, ya está.
- Cómo cerrarlo
- El cierre de turno obligatorio, y que bloquee la terminal hasta que se haga. Cuesta dos minutos.
El orden en que hay que buscar
No revises las siete. Descarta en este orden, que va de lo más frecuente y rápido a lo más raro y costoso:
Dejar de buscar el descuadre
Rastrear un descuadre a mano funciona una vez. Dos noches seguidas ya es insostenible, y a la tercera el equipo deja de reportarlo — que es la peor de las salidas, porque el problema sigue ahí pero deja de verse.
La diferencia no la hace contar mejor. La hace que cada movimiento entre al sistema en el momento en que ocurre. Con cinco cosas montadas, el cierre deja de ser una investigación:
Con eso montado, cerrar deja de ser una búsqueda y pasa a ser una confirmación. Y cuando algo no cuadra, el informe te dice dónde en vez de dejarte adivinando a las once de la noche.