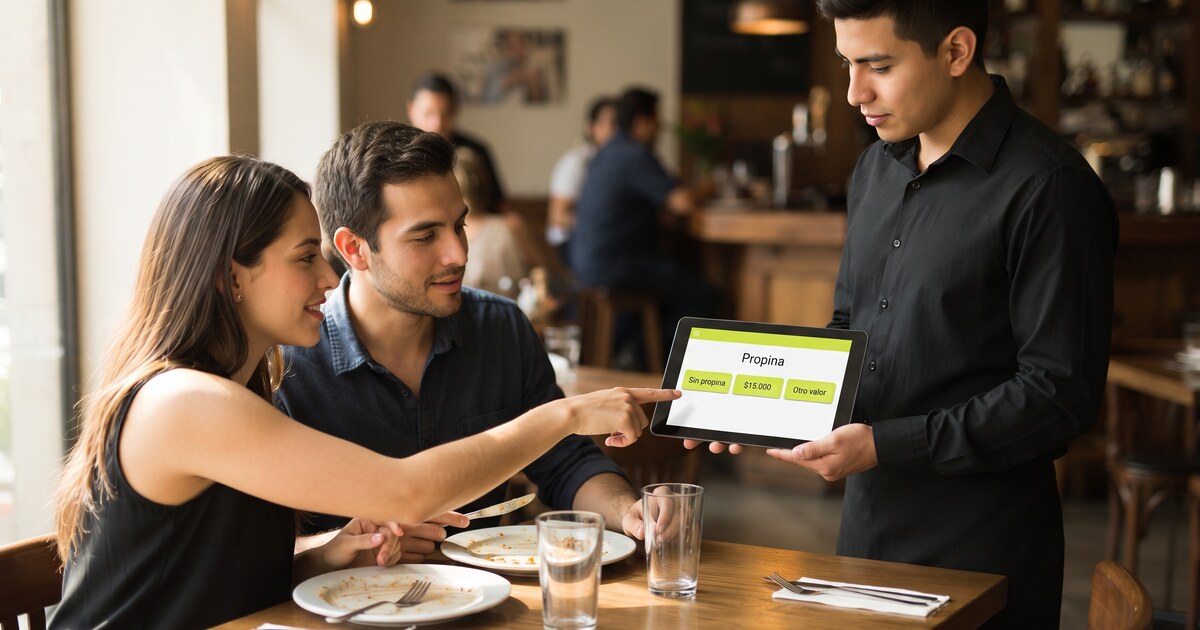
El mesero termina el turno y hace la pregunta de todos los viernes: «¿cuánto me tocó hoy?». El administrador mira la caja, mira la tirilla del datáfono y responde lo de siempre: «mañana te digo».
Mañana casi nunca llega con una cifra exacta. Y el problema empezó mucho antes del cierre: la propina es la única plata que entra al restaurante sin ser del restaurante, y casi siempre es la única que no queda anotada en ninguna parte.
Lo que dice la ley, en cinco puntos
- La propina es voluntaria. Se puede sugerir; no se puede imponer.
- Es de quienes prestan el servicio, no del establecimiento.
- No paga impuesto al consumo: va por fuera de la base.
- El dueño no puede intervenir en el reparto ni gastarla en el negocio.
- No constituye salario para el trabajador.
La Ley 1935 de 2018 define la propina como un reconocimiento en dinero que el consumidor entrega por voluntad propia a las personas que hacen parte de la cadena de servicios. De esas dos ideas —voluntad del cliente y dinero de terceros— sale todo lo demás.
La propina entra por la caja del restaurante, pero no es ingreso del restaurante: es plata de terceros que está de paso.
Cómo se cobra: sugerir sí, cobrar por defecto no
La Superintendencia de Industria y Comercio desarrolló la información al consumidor en una circular que rige desde septiembre de 2022. Lo que establece, en corto:
La pregunta del mesero —«¿le incluyo la propina?»— no es cortesía: es el paso que la norma exige. Y conviene que el sistema registre la respuesta, porque la diferencia entre sugerir y cobrar por defecto es exactamente lo que vigila la Superintendencia, que puede sancionar con multas considerables.
Un detalle que cambia la cuenta: la propina no paga impuesto al consumo. El Estatuto Tributario excluye la propina de la base gravable justamente por ser voluntaria. La base es el precio del consumo, sobre eso se liquida el 8 %, y la propina va después y aparte:
| Concepto | Valor | Entra en la base del impuesto |
|---|---|---|
| Consumo | $150.000 | Sí |
| Impuesto al consumo (8 %) | $12.000 | — |
| Total facturado | $162.000 | |
| Propina sugerida (10 %) | $15.000 | No |
| Total a pagar | $177.000 |
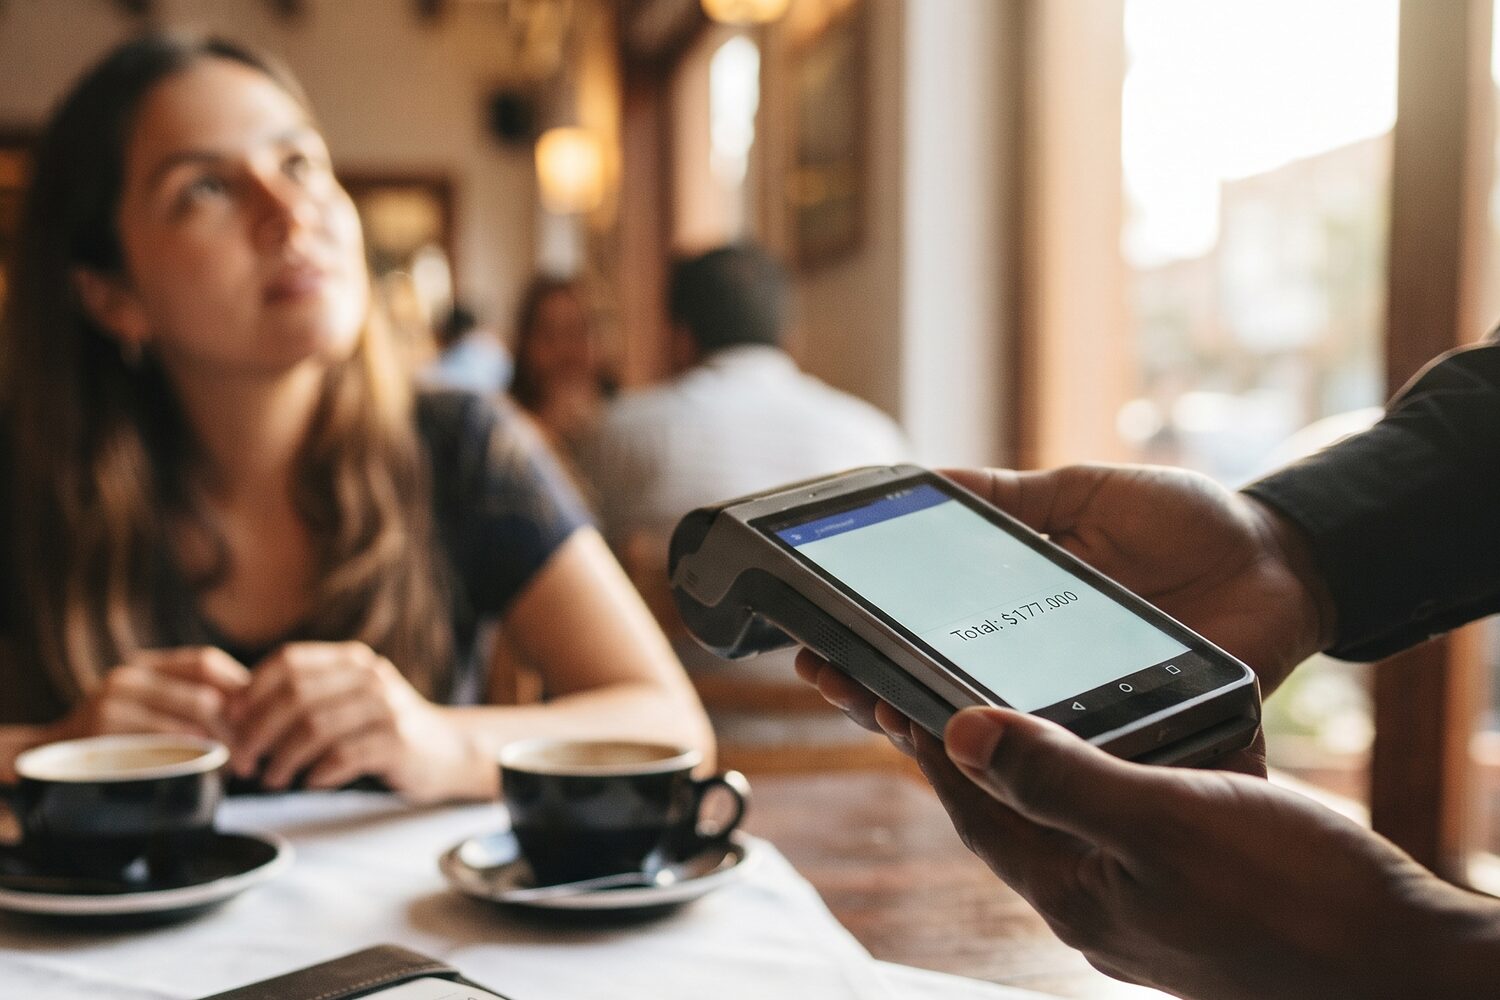
El error que se ve con frecuencia es liquidar el 8 % sobre el total con propina incluida: en este ejemplo serían $13.200 en vez de $12.000, o sea $1.200 de más en una sola cuenta, cobrados al cliente por un impuesto que no corresponde. Y una advertencia: los restaurantes que operan bajo contrato de franquicia pueden quedar gravados con IVA en lugar de impuesto al consumo; si ese es su caso, revíselo con su contador.
Cómo se reparte: lo que el dueño no puede hacer
El reparto lo deciden quienes hacen parte de la cadena de servicios. Si acuerdan una forma, esa manda; si no hay acuerdo, la distribución es equitativa entre todos. El empleador solo fija los plazos, y no pueden pasar de un mes. Fuera de eso, la ley le pone cuatro límites que se incumplen sin mala intención:
- No intervenir en el reparto. El dueño y el administrador recaudan y entregan. No deciden cómo se distribuye.
- No pagar gastos del negocio con propinas. Ni la loza que se rompió, ni el turno que faltó, ni el domicilio que se perdió.
- No retener lo que le corresponde al trabajador. Por ningún motivo, ni como garantía ni «hasta que aparezca el faltante».
La de la loza rota es la más común y la que más daño hace: descontar un vaso quebrado de la propina convierte un accidente en una multa pagada con plata de terceros. Conviene además que el acuerdo de reparto quede escrito y conocido desde el primer día —quiénes entran, en qué proporción, cada cuánto se entrega, qué pasa con quien trabajó medio turno—, porque la discusión de propinas es la que más rotación produce en un restaurante.
Un último punto para revisar con su contador: las propinas no constituyen salario, y eso tiene efectos en la liquidación de prestaciones.
Cómo controlar las propinas y evitar diferencias en caja
La norma es clara. Lo que falla es el registro, y falla en cuatro puntos concretos:
| Momento | Qué pasa | Qué cierra el hueco |
|---|---|---|
| Propina en efectivo | Cae al cajón mezclada con la venta, o se guarda en un frasco que nadie cuenta | Registrarla como propina al cobrar, no al cerrar |
| Propina por datáfono | Entra con la venta y el dinero llega días después, ya revuelto con el recaudo del mes | Separarla desde la cuenta y conciliarla contra el cierre de tarjetas |
| Domicilios | El cliente se la da al repartidor, o la deja en la plataforma, y nunca pasa por la caja | Definir por escrito a quién pertenece y registrarla igual |
| Turnos partidos | Dos turnos comparten el día y la propina se reparte «a ojo» | Cerrar propina por turno, con su responsable |
Las dos primeras son también causas de descuadre: una propina en efectivo que no entró al sistema aparece al cierre como un sobrante, y un sobrante es tan grave como un faltante. Lo contamos en por qué no cuadra la caja.
Si al final del turno usted puede responder estas cinco preguntas con un informe en la mano, el tema deja de ser una discusión y pasa a ser una entrega:
Qué tan fácil sea responderlas depende de cómo entre la propina al sistema. En HenkoST se registra como un concepto aparte de la venta, y los módulos de turnos y cuadres de caja muestran lo recaudado en cada turno con su responsable, que es la base para conciliar y entregar. Lo que el sistema no hace —ni debe hacer— es decidir el reparto: eso lo acuerda la cadena de servicios, y la ley se lo prohíbe expresamente al empleador.
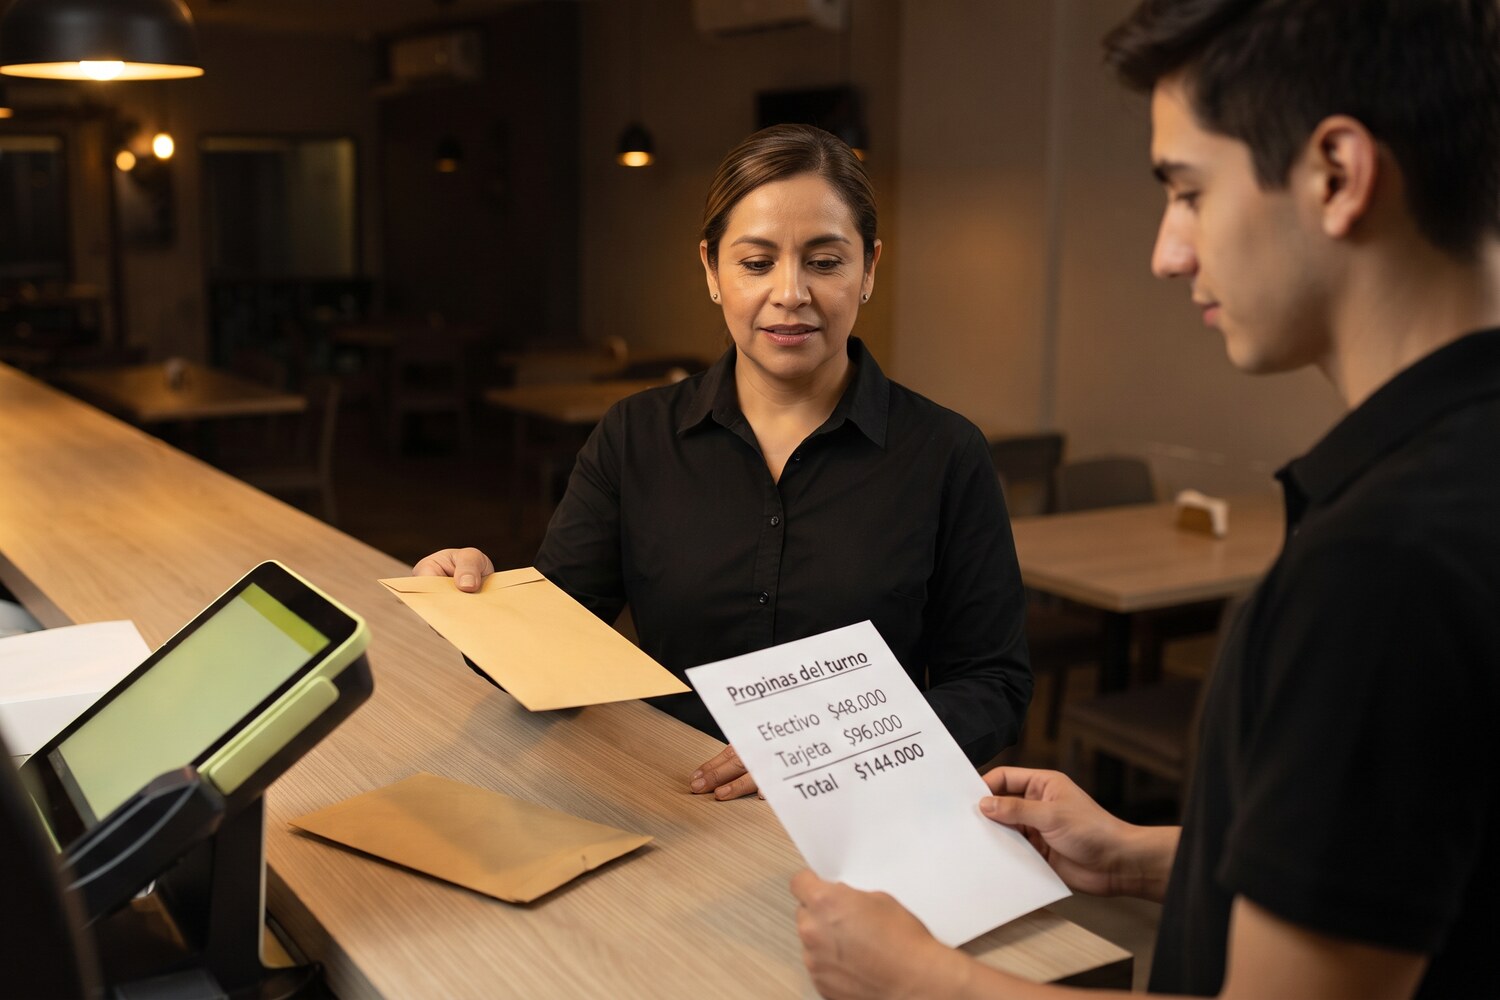
Un restaurante donde cada quien sabe cuánto se recaudó, cómo se reparte y cuándo se paga discute de otras cosas. Donde no se sabe, la conversación vuelve cada quincena y el costo no se mide en pesos sino en la gente que se va.
Este artículo resume la normativa vigente al momento de escribirlo y no reemplaza el concepto de su contador ni de su abogado. Las normas cambian: antes de tomar una decisión, verifique la versión vigente.